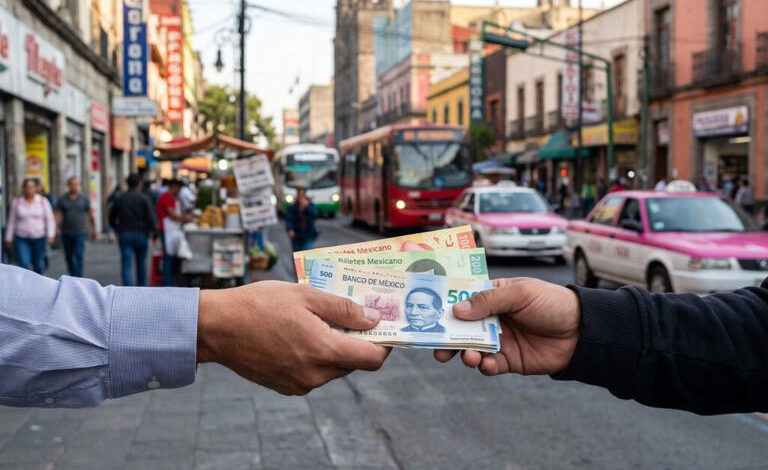
MÉXICO.— El dinero en efectivo no desaparecerá del país como consecuencia de la nueva legislación relacionada con los pagos digitales y electrónicos, aseguró la Asociación de Bancos de México (ABM), ante las dudas sobre el futuro de los billetes y monedas en establecimientos, gasolineras y casetas de peaje.
Emilio Romano Mussali, presidente de la ABM, explicó que el objetivo no es obligar a la población a abandonar inmediatamente el efectivo, sino facilitar la incorporación de medios electrónicos para las operaciones cotidianas. La transición, puntualizó, tendría que realizarse de manera gradual para permitir la adaptación de consumidores y negocios.
La aclaración se produjo después de que la aprobación de la Ley de Economía Digital para Pagos Digitales y Electrónicos generara inquietud sobre la posibilidad de que algunos establecimientos comenzaran a recibir exclusivamente tarjetas, transferencias bancarias o pagos mediante códigos QR.
La ABM descarta una prohibición del efectivo
Romano Mussali afirmó que la digitalización de la economía mexicana no significa que el dinero físico dejará de existir, incluso si la legislación permite que determinados sectores avancen hacia operaciones exclusivamente electrónicas.
“No se va a prohibir el efectivo en México. No es que en México va a dejar de existir el efectivo, en ningún país del mundo ha dejado de existir el efectivo, ni en los países más digitalizados”, declaró el presidente de la ABM.
Entre los primeros sectores considerados para ampliar el uso de alternativas electrónicas se encuentran las gasolineras y las casetas de peaje. Posteriormente, las instituciones financieras buscarían disminuir el empleo de efectivo en operaciones de mayor valor, como la compra de automóviles o joyas.
El representante de los bancos insistió en que los cambios no ocurrirán de un día para otro. La aplicación deberá tomar en cuenta las necesidades de los adultos mayores, así como de las personas que todavía no cuentan con una cuenta bancaria o acceso regular a servicios financieros.
Legislación está pendiente de publicación
De acuerdo con la información disponible, la legislación fue aprobada por ambas cámaras del Congreso, pero todavía se encuentra pendiente de publicación en el Diario Oficial de la Federación. Su aplicación dependerá de ese paso y de la emisión de las disposiciones correspondientes.
Una vez que entre en vigor, la Secretaría de Hacienda tendría 15 días hábiles para determinar cuáles serán los sectores estratégicos. Después, las autoridades correspondientes contarían con otros 15 días hábiles para establecer los mecanismos de transición.
La normativa también contempla excepciones para recibir pagos en efectivo o mediante cheque cuando se presenten fallas técnicas, problemas de conectividad u otras contingencias que impidan completar una operación digital. Estos mecanismos buscarían evitar que una persona quede imposibilitada para pagar por causas ajenas a su control.
La mayoría todavía prefiere billetes y monedas
Uno de los principales desafíos es la amplia preferencia por el efectivo, particularmente en compras de bajo valor. Según los Estudios Cuantitativos sobre Efectivo del Banco de México, citados en la información periodística, 89% de la población prefiere utilizar billetes y monedas para pagos de hasta 200 pesos.
En operaciones de entre 200 y 500 pesos, la proporción llega a 81%. Incluso en compras superiores a mil pesos, 54% de las personas mantiene su preferencia por el dinero físico. Los porcentajes muestran la relevancia que todavía conserva el efectivo dentro de la economía nacional.
México cuenta con sistemas como el Sistema de Pagos Electrónicos Interbancarios (SPEI), pero la expansión de las operaciones digitales enfrenta obstáculos relacionados con la bancarización, la disponibilidad de conexión a internet y los costos que representa para algunos establecimientos aceptar tarjetas u otros medios electrónicos.
Por ahora, la postura de la ABM es que el cambio deberá aplicarse progresivamente y sin afectar las actividades diarias de la población. El reto será ampliar las alternativas de pago sin convertir la falta de conectividad, de una cuenta bancaria o de infraestructura en un impedimento para consumidores y comercios.